Блокування податкових накладних: як розблокувати ПН у 2026 році
 Олена Кириєнко
Як розблокувати зупинену податкову накладну у 2026 році: алгоритм за Постановою № 1165, строк 365 днів на документи та рішення комісії за 5 робочих днів.
TL;DR: щоб розблокувати зупинену податкову накладну, подайте до ДПС письмові пояснення та копії первинних документів — комісія регіонального рівня розгляне їх протягом п'яти робочих днів і зареєструє накладну, попросить додаткові пояснення або відмовить, і таку відмову ви маєте право оскаржити.
Зупинення реєстрації податкової накладної в Єдиному реєстрі (ЄРПН) — типова й болюча ситуація для платника ПДВ: покупець не отримує податковий кредит, а продавець ризикує зривом розрахунків. Реєстрацію зупиняє автоматизована система моніторингу ризиків (СМКОР) за правилами, що діють станом на жовтень 2026 року. Нижче — які критерії блокування діють зараз, покроковий порядок розблокування податкової накладної та як зменшити ризик повторного блокування.
Ключові висновки
- Зупинення й розблокування ПН/РК регулює постанова КМУ від 11.12.2019 № 1165, а подання пояснень і строки розгляду - наказ Мінфіну від 12.12.2019 № 520.
- Письмові пояснення та копії документів платник має право подати протягом 365 календарних днів, що настають за датою складання зупиненої накладної.
- Рішення про реєстрацію або відмову ухвалює комісія регіонального рівня ДПС протягом п'яти робочих днів із дня отримання пояснень і документів.
- Таблиця даних платника ПДВ - головний інструмент, який наперед знижує ризик блокування за вашими типовими операціями.
- Відмову в реєстрації можна оскаржити в адміністративному (досудовому) або судовому порядку.
Які критерії блокування податкових накладних діють у 2026 році?
Кожна податкова накладна й розрахунок коригування під час реєстрації проходять автоматичну перевірку в системі моніторингу критеріїв оцінки ризику (СМКОР). Накладну реєструють без зупинення, якщо вона відповідає ознакам безумовної реєстрації або платник має позитивну податкову історію. Якщо ж спрацьовує хоча б один ризиковий маркер, реєстрацію зупиняють, і платник отримує квитанцію про зупинення із зазначенням конкретного критерія.
Підстав, передбачених постановою № 1165, по суті дві групи — критерії ризиковості здійснення операції та критерії ризиковості платника податку. У квитанції про зупинення завжди зазначають конкретний критерій, через який накладну заблоковано, — саме від нього відштовхуються при підготовці пояснень. Нижче — не вичерпний перелік, а найпоширеніші приклади ознак з кожної групи:
| Критерії ризиковості операції | Критерії ризиковості платника |
|---|---|
| Товар чи послуга в накладній не відповідає звичним видам діяльності платника за КВЕД | Платника включено до переліку ризикових платників податку рішенням комісії |
| Ознаки «пересортиці» — розбіжність між кодом придбаного і кодом поставленого товару | Немає підтверджених трудових, виробничих чи складських ресурсів для заявлених обсягів діяльності |
| Обсяг чи умови постачання, які не мають очевидного економічного сенсу для цього платника | Різкі, економічно необґрунтовані коливання обсягів постачання порівняно з попередніми періодами |
| Постачання товару, походження якого неможливо простежити ланцюгом до виробника чи імпортера | Судові чи виконавчі провадження, пов'язані з діяльністю платника без очевидної економічної мети |
Гортайте вправо →
Дві групи критеріїв блокування ПН/РК за постановою №1165: перша стосується самої операції, друга — платника як такого. Це типові приклади з практики, а не вичерпний перелік — повний список ознак наведено в додатках до постанови.
Восени 2025 року ці критерії скоригувала постанова Кабінету Міністрів № 1048 від 26.08.2025 (чинна з 27.09.2025): вона підняла грошові пороги ознак безумовної реєстрації — тепер більше операцій реєструється без зупинення. Наприклад, поріг загального обсягу постачання за місяць зріс із 500 тис. грн до 1 млн грн, а сума однієї податкової накладної, що реєструється безумовно, — з 5 тис. грн до 10 тис. грн. Сам порядок подання пояснень і строки розгляду — 365 днів на документи, п'ять робочих днів на рішення — постанова не зачепила.
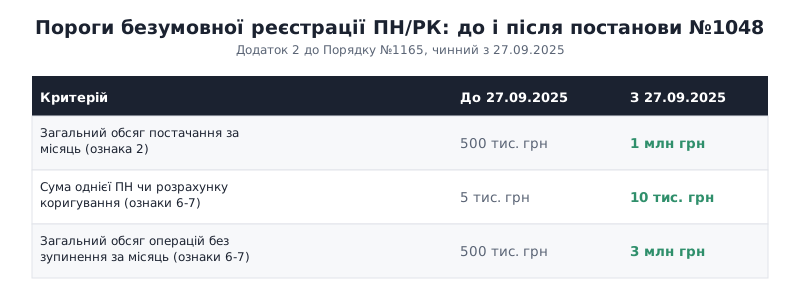
Постанова №1048 підняла пороги безумовної реєстрації вдвічі-вшестеро — частина операцій, що раніше потрапляла під ризик зупинення, тепер реєструється одразу.
Який алгоритм дій, щоб розблокувати податкову накладну?
Розблокування — це не оскарження, а підтвердження реальності операції документами. Порядок розблокування податкової накладної складається з чотирьох кроків.
- Крок 1. Прочитайте квитанцію. З'ясуйте, який саме критерій спрацював і чи не внесено вас до переліку ризикових платників: від цього залежить набір документів і порядок дій.
- Крок 2. Зберіть докази операції. Підготуйте копії договорів, видаткових і товарно-транспортних накладних, актів виконаних робіт, платіжних та інших первинних документів, що підтверджують реальність постачання.
- Крок 3. Подайте пояснення з документами. Надішліть до ДПС повідомлення з письмовими поясненнями та копіями документів в електронній формі. Зробити це можна протягом 365 календарних днів від дати складання накладної, але зволікати не варто — до реєстрації покупець не має податкового кредиту.
- Крок 4. Дочекайтеся рішення комісії. Комісія регіонального рівня розглядає пояснення й документи та або реєструє накладну, або просить додаткові пояснення, або відмовляє — протягом п'яти робочих днів.
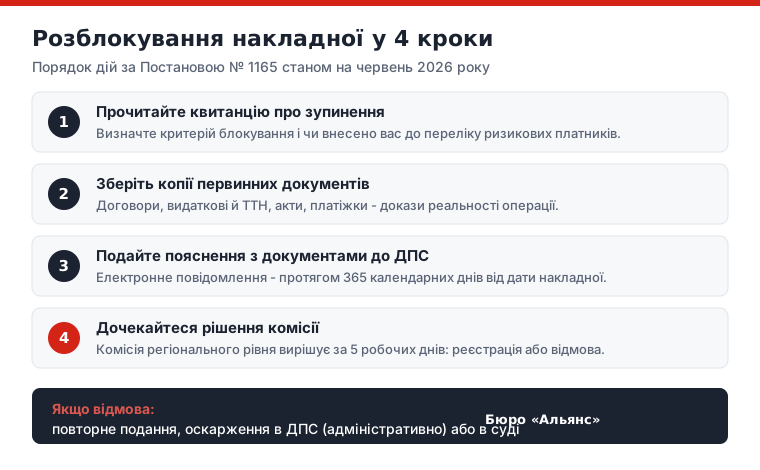
Розблокування ПН/РК у 4 кроки: від квитанції про зупинення до рішення комісії за 5 робочих днів.
Якість пояснень і повнота документів вирішують результат, а помилка в наборі доказів або в трактуванні критерію — це втрачений час і ризик відмови. Бухгалтерське бюро «Альянс» веде облік ПДВ для ФОП і ТОВ та готує пояснення для розблокування накладних «під ключ»: якщо немає часу розбиратися з квитанцією й пакетом документів, можна передати це питання нашій команді.
Які документи додати до пояснення?
Комісія перевіряє реальність операції, тож переконує не обсяг пакета, а ланцюг документів, у якому кожна ланка підтверджує наступну: домовленість — відвантаження — переміщення — оплата. Розрив у цьому ланцюгу і є те, про що комісія ставить питання.
- Договір, а до нього специфікація чи додаткова угода на саме цю партію товару або обсяг послуг. Договір показує намір, специфікація — конкретику операції, за якою складено накладну.
- Видаткова накладна або акт наданих послуг - документ, що фіксує сам факт постачання.
- Товарно-транспортна накладна, якщо товар фізично переміщувався: вона закриває питання про те, ким, коли і чим саме перевезено.
- Платіжна інструкція або банківська виписка та акт звірки взаєморозрахунків - грошова сторона операції.
- Документи на ресурси, якими операцію виконано: договори оренди приміщень і техніки, складські документи, дані про працівників. Цей блок потрібен, коли критерій стосується відсутності у платника потужностей для такого постачання.
Набір залежить від того, який саме критерій спрацював. Підбір документів під конкретну підставу зупинення і є та частина роботи, яку ми беремо на себе в межах послуги розблокування податкових накладних.
Якими формами і в якій структурі подають пояснення?
Форми документів
Подання відбувається в електронній формі через Електронний кабінет платника, і це два документи, а не один.
- J(F)1312603 - повідомлення про подання пояснень та копій документів щодо ПН/РК, реєстрацію яких зупинено. Це основний документ, у якому викладають пояснення.
- J(F)1360102 - документ довільного формату: саме ним додають скани первинних документів.
- Копії подають у форматі PDF, кожен файл до 2 МБ, а весь пакет підписують кваліфікованим електронним підписом.
Форму з літерою J подають юридичні особи, з літерою F — фізичні особи-підприємці.
Структура пояснення
Комісія читає пояснення як відповідь на поставлене нею питання, тож структура важить не менше за зміст. Робочий порядок такий:
- Вступна частина - реквізити платника, номер і дата зупиненої накладної, код критерію з квитанції.
- Опис операції - що саме постачали, кому, в якому обсязі, коли і на яку суму.
- Економічна логіка - як операція вкладається у ваш основний КВЕД і звичайну господарську діяльність.
- Спростування конкретної підстави - відповідь саме на той критерій, який зазначено в квитанції, з посиланням на додані документи.
- Правова кваліфікація та вимога - норми, на яких ґрунтується позиція, і пряма вимога зареєструвати накладну.
Скільки триває розблокування податкової накладної в 2026 році?
Мінімальний строк — п'ять робочих днів: саме стільки є в комісії регіонального рівня ДПС, щоб після отримання ваших пояснень і документів ухвалити рішення про реєстрацію або відмову. Якщо пакет документів повний, а суперечок щодо критерію немає, накладну реєструють саме в цей строк.
Максимальний строк залежить від платника, а не від ДПС: подати пояснення можна протягом 365 календарних днів від дати складання зупиненої накладної, а відлік п'яти робочих днів комісії починається лише після подання. Тому реальний строк розблокування — це час, який платник сам витратив на підготовку документів, плюс п'ять робочих днів розгляду. Усі строки розблокування й оскарження — в одній таблиці (порядок діє в редакції постанови № 1165 від 27.09.2025, пізніших змін немає):
| Етап | Строк | Норма |
|---|---|---|
| Подати пояснення й копії документів | до 365 календарних днів від дати складання ПН/РК | п. 6 порядку за наказом № 520 |
| Рішення комісії регіонального рівня | 5 робочих днів після отримання пояснень | п. 9 порядку за наказом № 520 |
| Додаткові пояснення після повідомлення комісії | 5 робочих днів з наступного дня після отримання повідомлення | п. 9 порядку за наказом № 520 |
| Скарга на відмову в реєстрації | 10 робочих днів після рішення комісії | п. 3 порядку розгляду скарг за постановою № 1165 |
| Розгляд скарги комісією центрального рівня | 10 календарних днів (30 — за участі платника у відеоконференції) | п. 11-1 того самого порядку |
| Виключення з переліку ризикових платників | 7 робочих днів, інакше — автоматично | п. 6 порядку зупинення за постановою № 1165 |
Гортайте вправо →
Строки розблокування податкових накладних і оскарження відмови: що й коли подавати та скільки часу має комісія.
Строк подовжує лише запит комісії на додаткові пояснення (рядок 3 таблиці), тому повний пакет доказів одразу після квитанції про зупинення — найшвидший шлях до реєстрації.
Як таблиця даних платника ПДВ запобігає блокуванню?
Таблиця даних платника податку — це декларування ваших типових видів діяльності: коди КВЕД, а також коди товарів за УКТЗЕД і послуг за ДКПП, які ви придбаваєте та постачаєте. Коли комісія враховує подану таблицю, наступні накладні за цими кодами система здебільшого реєструє без зупинення.
Тому про те, як заповнити таблицю даних платника ПДВ, краще подбати завчасно — ще до перших блокувань, особливо якщо ваша номенклатура стабільна. Це профілактика, а не «розблокування заднім числом»: вже зупинену накладну таблиця не реєструє, але суттєво зменшує ймовірність повторних зупинень. Якщо ви тільки виходите на роботу з ПДВ, спершу варто розібратися з самою обов'язковою реєстрацією платником ПДВ, а вже потім — із поданням таблиці даних.
Що робити, якщо комісія відмовила у реєстрації?
Відмова — не остаточний вирок. По-перше, ви можете повторно подати пояснення з вичерпнішим пакетом документів. По-друге, рішення про відмову можна оскаржити в адміністративному порядку: скаргу до комісії центрального рівня подають протягом 10 робочих днів з дня отримання рішення, а розглядають її протягом 10 календарних днів з дня, що настає за днем отримання скарги (якщо ви виявили бажання взяти участь у розгляді у відеоконференції — протягом 30 календарних днів). По-третє, залишається судове оскарження - і пакет документів, зібраний на першому етапі, працює там само.
Окремий випадок — коли вас внесли до переліку ризикових платників: тоді спершу треба домогтися виключення з цього переліку. Для цього подають повідомлення за формою J(F)1314901 з інформацією та копіями документів, що підтверджують невідповідність критеріям ризиковості. Комісія регіонального рівня розглядає їх протягом семи робочих днів, а якщо не встигає ухвалити рішення в цей строк — платника виключають з переліку автоматично. Поки ви лишаєтеся в переліку, блокуватимуться й наступні накладні. Глибше зрозуміти логіку контролю допоможе наш матеріал про те, як зареєструватися платником ПДВ і які обов'язки це створює, а облік ПДВ знімає більшість ризиків ще на етапі обліку.
FAQ
Чи можна уникнути блокування наперед?
Повної гарантії немає, але ризик істотно знижують подана й урахована таблиця даних платника ПДВ, бездоганні первинні документи та позитивна податкова історія. Системні порушення, навпаки, підвищують імовірність зупинень.
Чим розблокування відрізняється від оскарження?
Розблокування — це подання пояснень і документів, щоб комісія зареєструвала накладну. Оскарження застосовують уже після відмови: скаргою в адміністративному порядку до ДПС або позовом до суду.
Матеріал має інформаційний характер і не замінює індивідуальну консультацію щодо вашої ситуації. Законодавство змінюється — станом на дату публікації наведені норми були чинними.