Об'єднаний звіт з ПДФО, ЄСВ і військового збору: як подати ФОП у 2026 році
 Олена Кириєнко
Об'єднаний звіт ФОП з ПДФО, ЄСВ і військового збору з 2026 року подають щокварталу. Строки (за III квартал - до 9 листопада), склад додатків і як подати.
TL;DR: об'єднаний звіт з ПДФО, ЄСВ і військового збору - це Податковий розрахунок, який ФОП-роботодавці з 2026 року подають щокварталу протягом 40 календарних днів після завершення кварталу.
Багато підприємців плутаються в назвах: «об'єднана звітність», «єдиний звіт», «Податковий розрахунок» - усе це один і той самий документ, що з'явився ще у 2021 році й об'єднав колишні форми 1ДФ і звіт з ЄСВ. У 2026 році для ФОП змінилося головне - періодичність подання. Розберімо, що саме входить до цього звіту, хто з підприємців зобов'язаний його подавати, у які строки та як це зробити крок за кроком станом на вересень 2026 року.
Ключові висновки
- Об'єднаний звіт офіційно називається Податковий розрахунок сум доходу, утриманого податку та нарахованого єдиного внеску - він поєднує ПДФО, військовий збір і ЄСВ у одному документі.
- З 1 січня 2026 року ФОП та самозайняті особи подають цей розрахунок щокварталу (раніше - щомісяця), протягом 40 календарних днів після кварталу, з розбивкою даних по місяцях.
- Граничний строк за III квартал 2026 року (липень-вересень) - 9 листопада 2026 року: 40-й день після 30 вересня, і додаткового перенесення дати не потрібно.
- Звіт подають лише ті ФОП, які були роботодавцем або податковим агентом - нараховували чи виплачували доходи фізичним особам; підприємець без працівників і виплат його не подає.
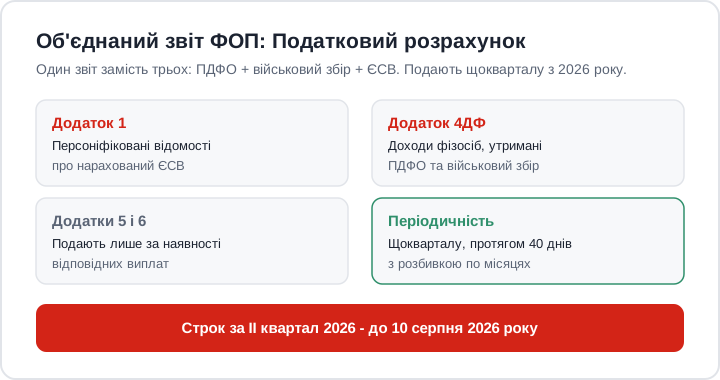
Об'єднаний звіт зводить ПДФО, військовий збір і ЄСВ в один Податковий розрахунок із додатками; з 2026 року ФОП подають його щокварталу.
Що таке об'єднаний звіт з ПДФО, ЄСВ і військового збору?
Повна офіційна назва документа - Податковий розрахунок сум доходу, нарахованого (сплаченого) на користь платників податків - фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску. Саме тому його називають «об'єднаним»: замість трьох окремих звітів підприємець подає один. У ньому відображають доходи, виплачені фізичним особам (працівникам, підрядникам), утримані з цих доходів ПДФО та військовий збір, а також нарахований єдиний внесок. Сам розрахунок складається з основної частини й додатків: Додаток 1 містить персоніфіковані відомості про суми нарахованого доходу та ЄСВ по кожній застрахованій особі, а Додаток 4ДФ - відомості про виплачені фізособам доходи й утримані з них ПДФО та військовий збір. Додатки 5 і 6 подають лише за наявності відповідних виплат. Станом на вересень 2026 року для ФОП діє окрема квартальна форма розрахунку з додатками, що мають приставку «ФІЗ»: її з 17 липня 2026 року увів у дію наказ Міністерства фінансів від 07.05.2026 №243, а структура додатків лишилася звичною.
Хто з ФОП подає Податковий розрахунок, а хто ні?
Головний критерій - чи був підприємець у звітному періоді роботодавцем або податковим агентом. Якщо ФОП нараховував або виплачував доходи фізичним особам, утримував із них ПДФО чи військовий збір або нараховував ЄСВ за найманих працівників, він зобов'язаний подати розрахунок. Якщо ж таких операцій за квартал не було, звіт подавати не потрібно - обов'язок виникає лише за фактом виплат. Важливо не плутати цей звіт зі сплатою ЄСВ «за себе»: власний єдиний внесок підприємця відображають окремо, у складі річної податкової декларації, а не в кожному квартальному розрахунку. Тобто ФОП без найманих працівників, який нікому не виплачував доходи, Податковий розрахунок протягом року не подає взагалі. Тим, хто веде бухгалтерію для ФОП самостійно, варто перевіряти цей критерій щокварталу, адже штат може з'явитися й посеред року.
Коли і як часто подавати звіт у 2026 році?
Це і є ключова зміна року. З 1 січня 2026 року ФОП та особи, які провадять незалежну професійну діяльність, подають Податковий розрахунок щокварталу, а не щомісяця, як раніше. При цьому всередині квартального звіту дані все одно наводять окремо за кожен місяць кварталу. Строк подання - протягом 40 календарних днів, що настають за останнім днем звітного кварталу; якщо 40-й день випадає на вихідний або святковий, за пунктом 49.20 Податкового кодексу строк переноситься на наступний робочий день. Станом на вересень 2026 року триває саме III квартал, і граничний строк подання за нього - 9 листопада 2026 року. Повний розклад по кварталах 2026 року - у таблиці нижче.
| Квартал 2026 року | Звітний період | Гранична дата подання |
|---|---|---|
| I квартал | січень - березень | 11 травня 2026 року |
| II квартал | квітень - червень | 10 серпня 2026 року (перенесено з неділі 9 серпня) |
| III квартал | липень - вересень | 9 листопада 2026 року |
| IV квартал | жовтень - грудень | 9 лютого 2027 року |
Гортайте вправо →
Граничні строки подання Податкового розрахунку для ФОП по кварталах 2026 року - завжди 40 календарних днів після завершення кварталу, з перенесенням на робочий день, якщо 40-й день випадає на вихідний.
Варто врахувати перехідний момент: на початку року окремої квартальної форми для ФОП ще не було, тож за I квартал ДПС допускала подання за місячними формами, а вже з II кварталу підприємці звітують за новою квартальною формою. Щоб не тримати всі дати в голові, звіряйтеся з нашим матеріалом податковий календар ФОП на 2026 рік, а деталі саме за другий квартал ми розібрали у статті звітність ФОП за II квартал 2026: форма і строк.
Як подати об'єднаний звіт крок за кроком?
Порядок дій нескладний, якщо облік упорядкований. Спочатку зберіть дані за кожен місяць кварталу: кому й скільки нарахували та виплатили, які суми ПДФО та військового збору утримали, який ЄСВ нарахували. Далі заповніть основну частину розрахунку й потрібні додатки - здебільшого це Додаток 1 (ЄСВ) і Додаток 4ДФ (ПДФО та військовий збір); Додатки 5 і 6 лише за наявності відповідних виплат. Потім підпишіть розрахунок кваліфікованим електронним підписом і подайте його дистанційно - через Електронний кабінет платника на сайті ДПС або через ліцензовану бухгалтерську програму. Обов'язково дочекайтеся квитанцій: квитанція №1 підтверджує доставку, а квитанція №2 - прийняття або відхилення звіту. За несвоєчасне подання розрахунку передбачено штраф за пунктом 119.1 Податкового кодексу, тому краще не відкладати подання на останній день. Якщо звітів багато, а часу обмаль, цю рутину розумно передати фахівцям: Бухгалтерське бюро «Альянс» веде облік і звітність підприємців з 2009 року, тож ми заповнимо й вчасно подамо ваш Податковий розрахунок без ризику штрафів - для цього достатньо залишити заявку на консультацію. За потреби ми беремо на себе повне складання та подання звітності.
FAQ
Чи потрібно подавати об'єднаний звіт ФОП без найманих працівників?
Ні, якщо підприємець протягом кварталу не нараховував і не виплачував доходи фізичним особам та не нараховував за них ЄСВ. Власний ЄСВ «за себе» відображають окремо - у річній податковій декларації, а не в квартальному Податковому розрахунку.
Коли граничний строк подання за III квартал 2026 року?
Станом на вересень 2026 року - 9 листопада 2026 року. Це 40-й день після 30 вересня - останнього дня кварталу, і додаткового перенесення не потрібно, оскільки ця дата припадає на понеділок.
ФОП подають розрахунок щомісяця чи щокварталу у 2026 році?
З 1 січня 2026 року - щокварталу. Раніше подання було щомісячним. Дані всередині квартального звіту все одно наводять з розбивкою по кожному місяцю кварталу.
Що буде за несвоєчасне подання Податкового розрахунку?
За несвоєчасне подання або неподання передбачено штраф згідно з пунктом 119.1 Податкового кодексу, а за повторне порушення протягом року його розмір зростає. Тому звіт краще подавати завчасно, не чекаючи останнього дня строку.
Матеріал має інформаційний характер і не замінює індивідуальну консультацію щодо вашої ситуації. Законодавство змінюється — станом на дату публікації наведені норми були чинними.